

Desestima el recurso de revisión de José Hilarión Cabrera contra las sentencias del Tribunal de Cuentas que le declararon responsable contable directo del desfase municipal

El Supremo mantiene la condena de 303.410 euros al extesorero de La Oliva pese a su absolución penal
Desestima el recurso de revisión de José Hilarión Cabrera contra las sentencias del Tribunal de Cuentas que le declararon responsable contable directo del desfase municipal


El Tribunal Supremo ha mantenido la condena contable de 303.410,30 euros impuesta al extesorero del Ayuntamiento de La Oliva José Hilarión Cabrera, pese a que un Jurado de la Audiencia Provincial de Las Palmas lo absolvió posteriormente en la vía penal al considerar probado que no se apropió de dinero municipal.
La Sala de lo Contencioso-Administrativo, en una sentencia del pasado 28 de octubre, desestima el recurso extraordinario de revisión presentado contra las resoluciones del Tribunal de Cuentas de 2022 y 2023 que declararon al extesorero responsable contable directo del denominado alcance producido en las cuentas municipales.
La primera sentencia del Tribunal de Cuentas, de 21 de julio de 2022, cifró en 303.410,30 euros el principal del alcance ocasionado al Ayuntamiento y condenó al entonces tesorero a reintegrar esa cantidad, además de los intereses devengados desde que ocurrieron los hechos.
La Sala de Justicia del propio Tribunal de Cuentas confirmó esa decisión el 11 de julio de 2023, salvo en lo relativo a las costas.
Dos años después, el 7 de noviembre de 2025, la Sección Sexta de la Audiencia Provincial de Las Palmas dictó sentencia absolutoria tras el veredicto de un Jurado que consideró probado que "la contabilidad del Ayuntamiento de La Oliva es errática y el acusado no se apropió de cantidad alguna".
Cabrera recurrió entonces al Supremo para intentar revisar las sentencias contables utilizando, entre otros argumentos, esa absolución penal. El alto tribunal rechaza que exista contradicción entre ambos pronunciamientos.
"No existe contradicción de hechos ni de calificación", sostiene la Sala, que considera que la absolución penal no elimina la responsabilidad declarada por el Tribunal de Cuentas.
Malversación y alcance contable
El argumento central de la sentencia reside en la diferente naturaleza de los procedimientos penal y contable. El Supremo destaca que ante el Tribunal de Cuentas el extesorero "nunca" fue enjuiciado por malversación, sino exclusivamente por alcance.
La sentencia define el alcance como "el saldo deudor injustificado de una cuenta o, en términos generales, la ausencia de numerario o de justificación" en las cuentas de quienes tienen a su cargo fondos públicos.
Por el contrario, la malversación exige la sustracción de esos fondos, el consentimiento para que otro los sustraiga o su utilización para fines propios o ajenos.
Esta diferencia es determinante para el Supremo, porque la malversación penal exige dolo, mientras que la responsabilidad contable por alcance puede existir también por "culpa o negligencia graves".
Por ello, que el Jurado declarase probado que Cabrera "no se apropió de cantidad alguna" no contradice, según el Supremo, lo resuelto por el Tribunal de Cuentas.
Ese hecho "carece de relevancia a los efectos de la determinación de un alcance contable", señala expresamente la sentencia.
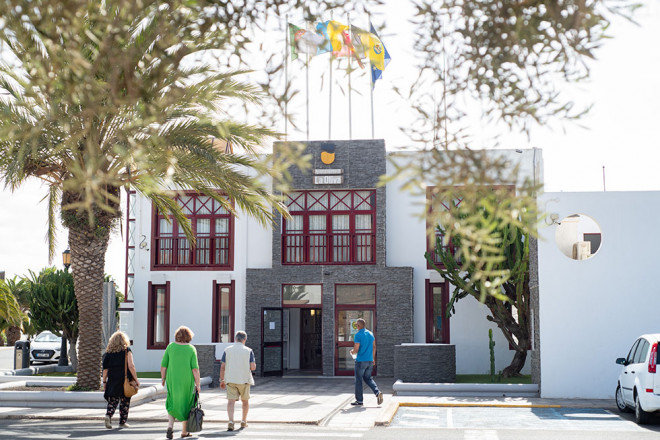
Ayuntamiento de La Oliva.
"Contabilidad errática"
El Supremo analiza también otro de los principales argumentos utilizados por la defensa tras el juicio penal: que el Jurado declaró probado que la contabilidad del Ayuntamiento era "errática".
Concluye que el fallo del Jurado que declaró que "no se apropió de cantidad alguna" no contradice la responsabilidad por alcance, que puede derivarse también de culpa o negligencia grave
La Sala concluye que esa consideración tampoco resulta incompatible con la existencia de responsabilidad contable ni sirve para exonerar al extesorero.
Para ello recuerda que las sentencias del Tribunal de Cuentas dieron por acreditado que Cabrera participaba en la elaboración de la contabilidad, realizando apuntes y contabilizando ingresos y gastos.
A ello se suma, según el Supremo, "la responsabilidad en la custodia de los fondos propia de todo tesorero".
La sentencia del Tribunal de Cuentas de 2022, reproducida ahora por el Supremo, concluía que el descubierto entre el efectivo existente y el saldo de la cuenta estaba vinculado a la "falta de diligencia de aquel a quien corresponde el manejo y custodia de los fondos".
También señalaba que el hecho de que otras personas pudieran disponer de una llave de la caja fuerte no eximía al tesorero de responsabilidad.
"El posible incumplimiento por parte de otros de las obligaciones que tienen atribuidas nunca puede constituir causa para que uno deje de atender las propias", recoge la resolución citando jurisprudencia del Tribunal de Cuentas.
La jurisdicción contable consideró que entre la actuación "gravemente negligente" del tesorero y el daño producido a las arcas municipales existía una relación de causalidad que determinaba su responsabilidad.
Absolución penal
Cabrera planteó su recurso de revisión en febrero de 2026 alegando, entre otras cuestiones, que después de las sentencias del Tribunal de Cuentas habían aparecido nuevos documentos decisivos.
Entre ellos incluyó la propia sentencia absolutoria del Jurado de noviembre de 2025, dos arqueos diferentes de la cuenta 570, dos informes elaborados por un interventor municipal en 2019 y las pruebas testificales y periciales practicadas durante el juicio penal.
El Supremo señala que considerar "errática" la contabilidad del Ayuntamiento tampoco exime al extesorero de su responsabilidad en la custodia de los fondos
Respecto a la sentencia absolutoria, señala que una resolución judicial posterior no puede considerarse un documento nuevo decisivo a efectos de revisar una sentencia anterior, "por la razón evidente de que no existía al dictarse la primera".
La Sala añade que las declaraciones de testigos y peritos realizadas durante el juicio tampoco constituyen documentos autónomos distintos de la sentencia que las recoge.
Sobre los dos arqueos, el Supremo recuerda que el Tribunal de Cuentas ya tomó como referencia el estado de tesorería de 2015 y el acta de arqueo metálico del 31 de diciembre de ese año, documentos en los que el saldo contable y las existencias de efectivo coincidían en 138.113,83 euros.
Tampoco considera determinantes los informes de Intervención de 2019 aportados por la defensa. Uno de ellos se refería a un ejercicio distinto y otro a la denominada "Caja 2. Recaudación", mientras que la condena del Tribunal de Cuentas se basó únicamente en la "Caja 1. Corporación".
Un desfase de 303.410 euros
La sentencia del Tribunal de Cuentas estableció que, tras realizar los ajustes correspondientes en la cuenta "Caja 1. Corporación", el efectivo que debía existir en Tesorería cuando se abrió la caja fuerte del Ayuntamiento en abril de 2017 ascendía a 313.579,06 euros. En la caja se encontraron 10.168,76 euros, por lo que el Tribunal de Cuentas fijó el alcance en 303.410,30 euros.
El Supremo sostiene ahora que no ha constatado en esas cuentas "errores trascendentales, omisiones de cargos importantes o cualquier otra anomalía de gran entidad que exima de responsabilidad contable al recurrente".
La Sala recuerda además que el propio magistrado-presidente del juicio penal destacó en su sentencia que el Tribunal de Cuentas había establecido tanto la cuantía precisa del daño económico como la responsabilidad del tesorero.
La Audiencia otorgó a aquella resolución valor de indicio únicamente a efectos penales, porque el Jurado debía decidir una cuestión diferente: si había pruebas suficientes de que el acusado se había apropiado intencionadamente del dinero.
El Supremo reafirma en su sentencia que las jurisdicciones penal y contable pueden actuar sobre unos mismos hechos porque persiguen responsabilidades de distinta naturaleza. "La responsabilidad contable es una especie de la responsabilidad civil, no de la penal", recuerda la resolución.
La compatibilidad tiene como límite que ambas jurisdicciones no declaren simultáneamente que unos mismos hechos existieron y no existieron o atribuyan de manera contradictoria su autoría. Para el Supremo, ese conflicto no se produce en el caso de La Oliva.
La absolución establece que Cabrera no se apropió del dinero, mientras que la condena contable le responsabiliza del saldo injustificado y de la falta de diligencia en el manejo y custodia de los fondos públicos. Por todo ello, la Sala desestima íntegramente el recurso de revisión y mantiene las sentencias del Tribunal de Cuentas.
Más noticias


Añadir nuevo comentario